

Compreenda como funcionam os juros compostos e veja como o investimento regular e o tempo podem influenciar o crescimento da carteira a longo prazo.
Compreenda como funcionam os juros compostos e veja como o investimento regular e o tempo podem influenciar o crescimento da carteira a longo prazo.
Os juros compostos permitem que o dinheiro cresça ao longo do tempo, acrescentando juros ou rendimentos não só ao montante inicial, mas também ao crescimento acumulado anteriormente. O processo depende de fatores como o tempo, a taxa anual e a frequência de capitalização, que, em conjunto, determinam o saldo final. Embora o cálculo dos juros compostos seja, por si só, simples, o efeito a longo prazo pode tornar-se significativo, uma vez que o crescimento incide sobre um saldo cada vez maior.
Pontos-chave
- Os juros compostos aumentam a base de crescimento ao longo do tempo, uma vez que os juros ou rendimentos são repetidamente adicionados ao saldo.
- O horizonte temporal tem frequentemente o maior impacto no crescimento composto, uma vez que períodos mais longos permitem a ocorrência de mais ciclos de capitalização.
- As projeções de crescimento composto são estimativas hipotéticas e não garantem rendimentos futuros, especialmente no caso de investimentos baseados no mercado.
O que são os juros compostos?
Os juros compostos são o processo através do qual os juros ou os rendimentos de um investimento são adicionados ao saldo existente, permitindo que o crescimento futuro seja calculado sobre um montante progressivamente maior. Em vez de obter rendimentos apenas sobre o depósito inicial, os juros compostos também geram crescimento sobre os juros acumulados anteriormente. Isto cria um efeito cumulativo que pode tornar-se mais significativo ao longo de períodos mais longos, mesmo quando se investem montantes reduzidos.
O conceito é diferente do dos juros simples. Com os juros simples, os rendimentos são calculados apenas sobre o montante inicial e não incidem sobre os ganhos acumulados anteriormente. Os juros compostos atualizam continuamente a base sobre a qual o crescimento é calculado, razão pela qual a diferença entre os dois métodos pode aumentar significativamente ao longo do tempo.
Um exemplo simples ajuda a ilustrar o mecanismo. Se 1 000 € renderem 5% ao ano, no primeiro ano são acrescentados 50 €. No segundo ano, os 5% já não são calculados apenas sobre os 1 000 €, mas sobre 1 050 €. Isto significa que o montante obtido no segundo ano é ligeiramente superior, uma vez que o saldo aumentou.
O efeito dos juros compostos a longo prazo depende principalmente do tempo, da taxa e da consistência. Mesmo diferenças anuais relativamente pequenas podem produzir resultados significativamente diferentes quando o cálculo se prolonga por muitos anos. No entanto, isto não significa que o crescimento seja garantido, sobretudo no caso de investimentos cujos rendimentos podem sofrer oscilações ou tornar-se negativos. A aprendizagem sobre como poupar dinheiro mantém-se, ainda assim, relevante.
Qual é a fórmula dos juros compostos?
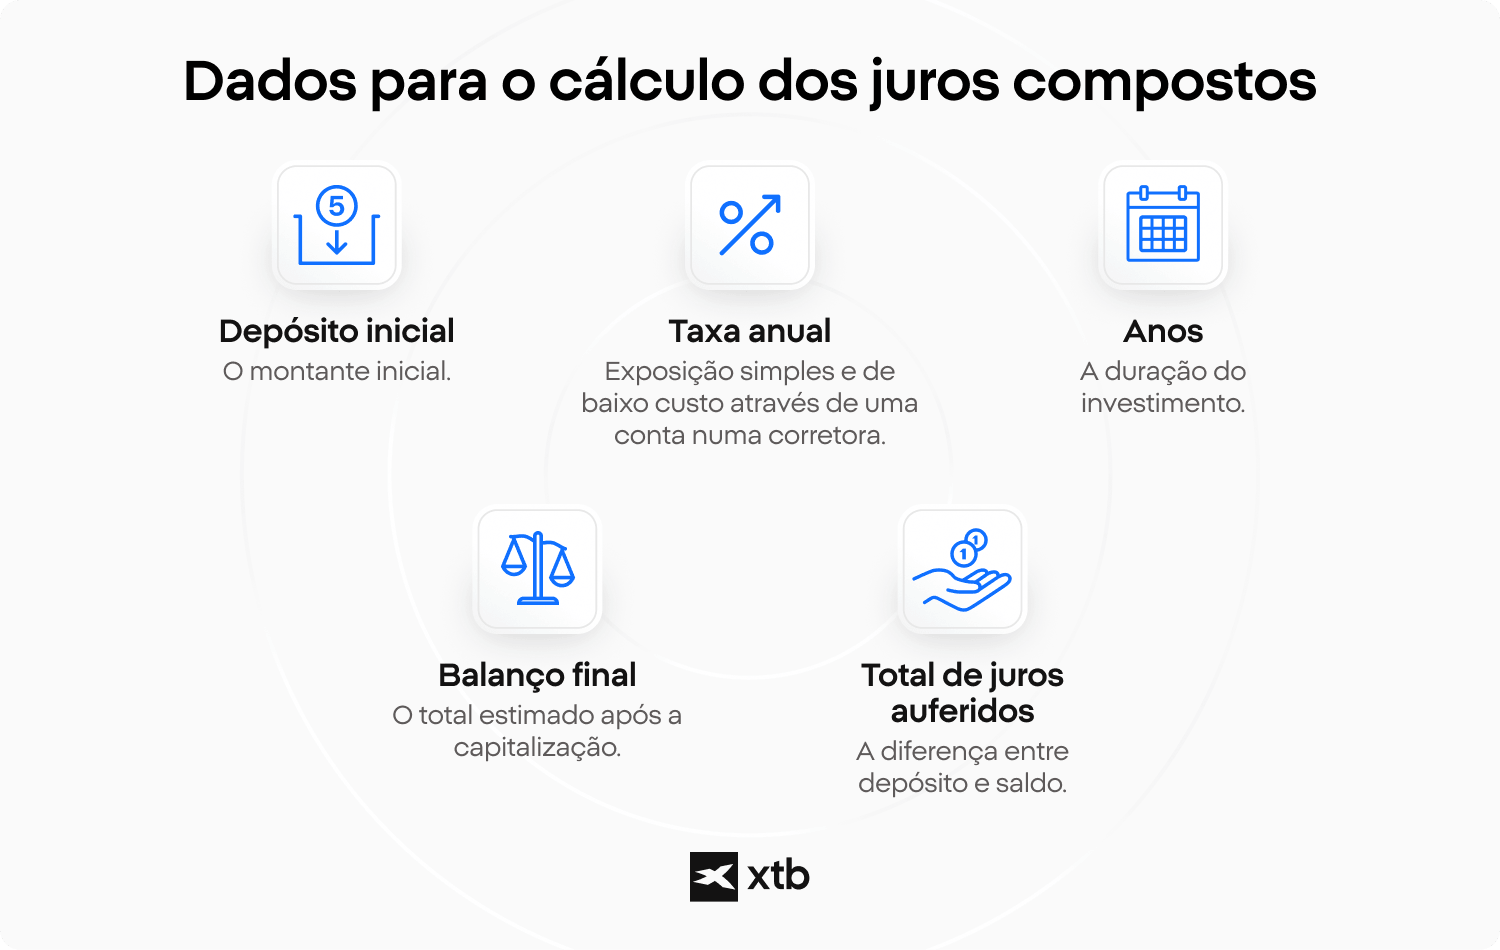
A fórmula dos juros compostos mostra matematicamente como um saldo pode crescer quando os juros são repetidamente adicionados ao longo do tempo. Explica exatamente como é calculado o crescimento composto. Embora a fórmula possa parecer inicialmente técnica, cada variável representa uma parte simples e direta do cálculo.
A fórmula padrão dos juros compostos é:
A = P ( 1 + r n ) nt
Cada elemento da fórmula desempenha uma função específica na determinação do montante final estimado.
- A — o saldo final após a aplicação dos juros.
- P — o capital inicial, ou montante de partida.
- r — a taxa de juro anual expressa em formato decimal.
- n — o número de vezes que os juros são capitalizados por ano.
- t — o número total de anos.
Um exemplo prático torna o cálculo mais fácil de acompanhar. Suponhamos um depósito inicial de 5 000 €, com uma taxa anual de 5%, capitalizada uma vez por ano, durante 10 anos. Neste caso:
- P = 5 000
- r = 0,05
- n = 1
- t = 10
A fórmula fica:
O saldo final estimado seria de aproximadamente 8 144,47 €, antes de impostos, comissões ou ajustamentos decorrentes da inflação. A frequência de capitalização também altera o resultado. Os juros podem ser capitalizados anualmente, trimestralmente, mensalmente ou diariamente, dependendo do produto ou da estrutura da conta. Uma capitalização mais frequente produz, geralmente, um saldo final ligeiramente superior, uma vez que os juros são adicionados ao saldo com maior frequência ao longo do ano.
Quais são os fatores que têm maior impacto no crescimento composto?
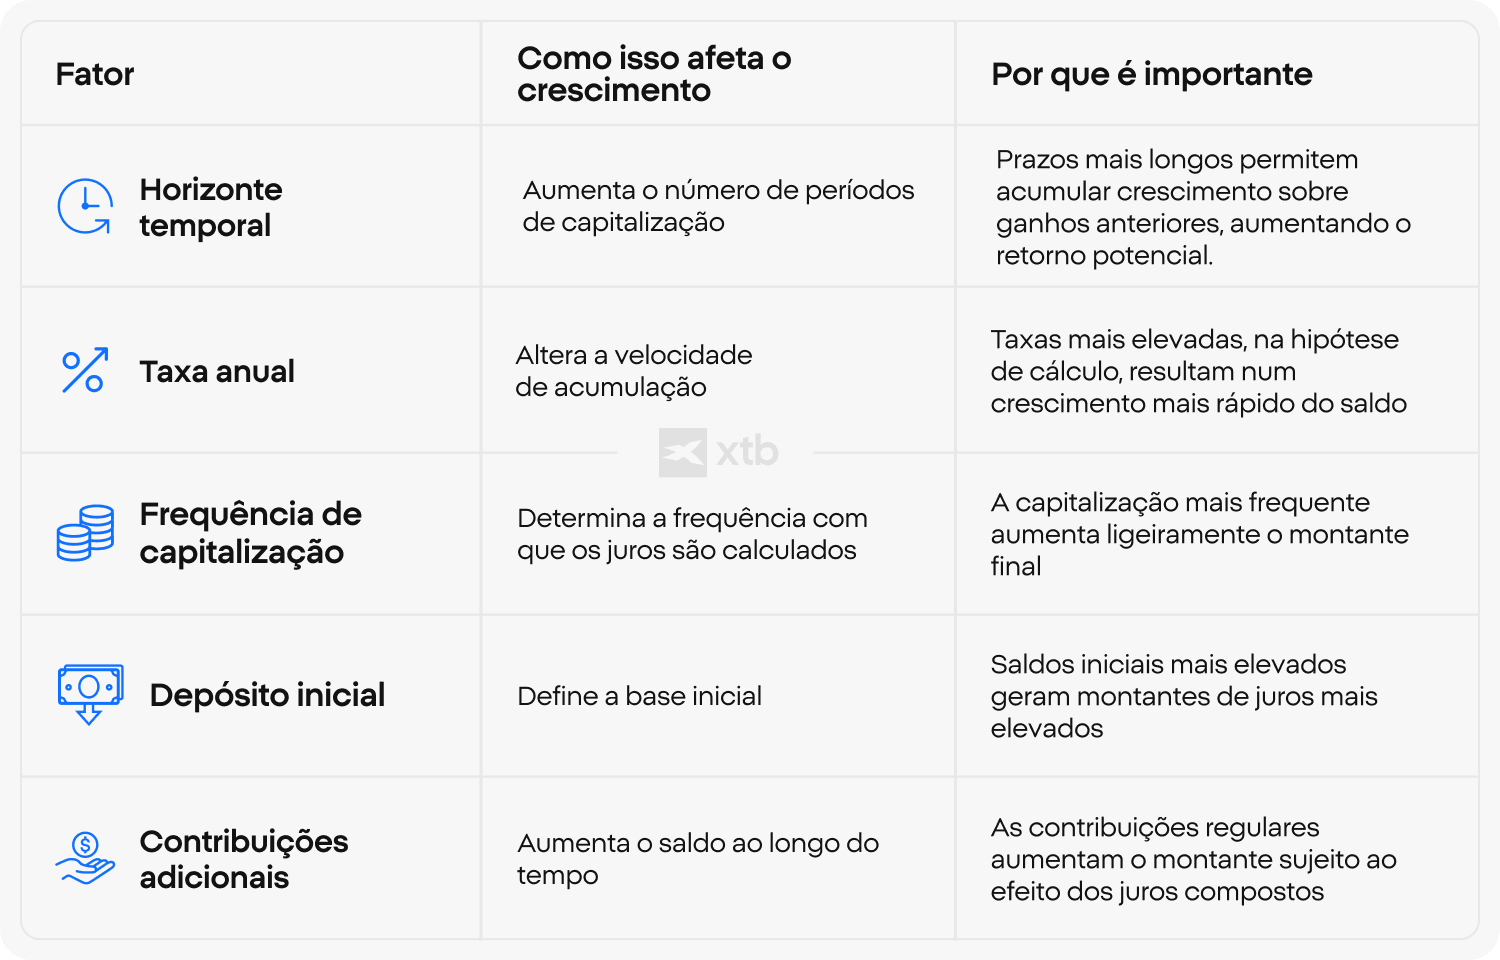
Os principais fatores do crescimento composto são o horizonte temporal, a taxa anual e a frequência de capitalização. O tempo é frequentemente a variável com maior impacto, uma vez que proporciona aos rendimentos mais períodos para gerar crescimento sobre os rendimentos anteriores. É por isso que os juros compostos são normalmente mais visíveis ao longo de períodos mais longos do que em períodos curtos. A taxa anual determina a rapidez com que o saldo cresce no cálculo. Uma pequena diferença na taxa considerada pode não parecer significativa inicialmente, mas, ao longo de muitos anos, pode criar uma diferença muito maior entre os saldos finais.
É também por isso que as projeções de crescimento devem ser interpretadas como estimativas e não como resultados garantidos. A frequência de capitalização indica com que frequência os juros são adicionados ao saldo. A capitalização anual, trimestral, mensal ou diária pode produzir resultados diferentes, mesmo quando a taxa anual é a mesma. Isto ajuda a explicar o funcionamento dos juros compostos na prática: o crescimento não depende apenas da própria taxa, mas também da frequência e do período durante o qual essa taxa é aplicada. Os juros compostos podem contribuir para alcançar a independência financeira e a reforma antecipada, um conceito popularmente conhecido como FIRE (Financial Independence, Retire Early).
Onde podem os juros compostos trabalhar a seu favor?
Os juros compostos podem aplicar-se a vários contextos financeiros em que os juros ou rendimentos permanecem investidos em vez de serem levantados. A característica comum é que o crescimento continua, incidindo sobre um saldo que aumenta ao longo do tempo. Dependendo do produto, este crescimento pode resultar de pagamentos de juros fixos ou do reinvestimento dos rendimentos de investimentos.
As contas de poupança e as obrigações são exemplos comuns, uma vez que os juros são normalmente adicionados em intervalos regulares. As obrigações também podem envolver capitalização quando os pagamentos de juros são reinvestidos em vez de serem levantados. Nas contas de investimento, a capitalização ocorre frequentemente através do reinvestimento de dividendos ou dos rendimentos gerados por ativos como os ETF, embora o valor dos investimentos também possa diminuir.
A forma como o crescimento composto funciona depende do instrumento financeiro subjacente e do respetivo nível de risco. Os produtos de poupança podem proporcionar cálculos de juros mais estáveis, enquanto os investimentos baseados no mercado envolvem preços variáveis e rendimentos futuros incertos. Por este motivo, o crescimento composto pode amplificar os ganhos ao longo do tempo, mas também pode aumentar o impacto das perdas durante períodos de menor desempenho dos mercados.
Como investir em juros compostos em Portugal?
Em Portugal, é possível beneficiar dos juros compostos através de produtos de poupança, dívida pública e investimentos em mercado, desde que os juros ou rendimentos permaneçam investidos e o tempo trabalhe a favor do saldo. A escolha depende do horizonte temporal, do nível de risco aceitável e da liquidez de que o investidor precisa.
As opções mais comuns incluem:
- ETF de acumulação: reinvestem automaticamente os dividendos e os juros dos ativos subjacentes no próprio fundo, permitindo o crescimento composto sem intervenção do investidor. O valor pode, no entanto, subir ou descer.
- Ações que pagam dividendos: a capitalização depende do reinvestimento dos dividendos recebidos, que pode ser feito manualmente ou, nalguns casos, de forma automática.
- Depósitos a prazo e contas poupança: apresentam rendimentos previsíveis e capital protegido, mas a capitalização depende das condições de cada banco, como a periodicidade do pagamento dos juros e a possibilidade de os reinvestir.
- Certificados de Aforro (Série F): são dívida pública com capitalização automática dos juros líquidos de três em três meses, o que os torna um exemplo direto do efeito composto. A taxa é variável e revista periodicamente.
- Planos Poupança Reforma (PPR): destinam-se a horizontes de longo prazo e podem oferecer benefícios fiscais, consoante o tipo de produto e as regras em vigor.
Na prática, o efeito composto depende menos do produto escolhido e mais da regularidade e da duração do investimento. Fazer contribuições periódicas, mesmo de montantes reduzidos, e evitar levantamentos desnecessários permite que os rendimentos gerem novos rendimentos ao longo dos anos.
Os impostos são um fator relevante. Em Portugal, os juros de depósitos e de Certificados de Aforro estão, em regra, sujeitos a uma taxa liberatória de 28%, retida na fonte, o que reduz o montante efetivamente reinvestido a cada período. Nos investimentos em mercado, a tributação varia consoante o tipo de rendimento (dividendos ou mais-valias) e o momento em que ocorre. Por exemplo, nos ETF de acumulação, o imposto só incide, em regra, quando o investimento é vendido, o que permite que o capital continue a crescer sem interrupções. Saiba mais sobre como declarar investimentos no IRS em Portugal.
FAQ
Os juros compostos permitem que os rendimentos gerem rendimentos adicionais ao longo do tempo. Em vez de obter crescimento apenas sobre o depósito inicial, os ganhos futuros são calculados sobre um saldo crescente que já inclui os juros ou rendimentos de investimento acumulados anteriormente. Ao longo de períodos prolongados, isto cria um crescimento exponencial em vez de linear.
Em muitos cenários de longo prazo, o tempo tem o maior impacto. Uma taxa mais elevada pode acelerar o crescimento, mas períodos mais longos permitem que a capitalização se repita muitas mais vezes. É por isso que começar mais cedo é, muitas vezes, mais importante do que começar mais tarde com um montante maior.
Os juros simples são calculados apenas sobre o montante original investido ou depositado. Os juros compostos recalculam continuamente o crescimento com base no saldo atualizado, que inclui os juros obtidos anteriormente. A diferença entre os dois métodos tende a tornar-se muito maior ao longo de horizontes temporais mais longos.
Não. O crescimento composto pode ocorrer em vários produtos financeiros em que os rendimentos permanecem investidos, em vez de serem levantados. Os exemplos mais comuns incluem contas de poupança, obrigações com reinvestimento dos juros, ações que pagam dividendos, ETF, contas de reforma e carteiras de investimento de longo prazo.
A frequência de capitalização determina com que frequência os juros são adicionados ao saldo. A capitalização anual, trimestral, mensal ou diária pode produzir montantes finais diferentes, mesmo quando a taxa anual é idêntica. Uma capitalização mais frequente aumenta ligeiramente a taxa de crescimento, uma vez que os ganhos são reintegrados no cálculo mais cedo.
Sim. A capitalização amplifica tanto as perdas como os ganhos. Durante períodos de fraco desempenho dos mercados, os rendimentos negativos reduzem o saldo, o que pode abrandar o crescimento futuro. É por isso que a capitalização associada a investimentos envolve sempre risco, e os resultados futuros nunca são garantidos.
O reinvestimento permite que os dividendos, os juros ou os lucros permaneçam no processo de crescimento, em vez de serem levantados. Ao longo de períodos prolongados, o reinvestimento pode tornar-se um dos principais fatores do crescimento de uma carteira, uma vez que os rendimentos futuros continuam a gerar crescimento sobre os ganhos obtidos anteriormente.
Não. As projeções de crescimento composto são estimativas educativas baseadas em pressupostos como o montante inicial, a taxa e o horizonte temporal. Os resultados reais podem ser diferentes devido a alterações nas taxas de juro, ao desempenho dos investimentos, à inflação, aos impostos, às comissões ou à volatilidade dos mercados.
Trading para Iniciantes: Entenda o Vocabulário da Negociação
Índice de Preços ao Consumidor (IPC): Como Funciona e Por Que é Importante
Redução das taxas de juro — Como ajustar a sua estratégia de investimento
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.